
Wirtschaftlicher Totalschaden: Was jetzt zählt
Hallix begutachtet fix, wie hoch der Schaden wirklich ist!
Schaden melden: Wir prüfen unabhängig
- Autor: Oliver Hallix
- Veröffentlicht: 16/09/2026
- Lesedauer: 6 Min.

Wirtschaftlicher Totalschaden in 45 Sekunden
- Faustregel: Je älter das Fahrzeug, je größer der Schaden und heftiger der Aufprall war, desto wahrscheinlicher liegt ein Totalschaden vor.
- Formel für wirtschaftlichen Totalschaden: die Reparaturkosten liegen mehr als 30 % über dem Wiederbeschaffungswert abzüglich des Restwertes.
- Formel für Entschädigung (Abrechnung mit Gutachten auf Totalschadenbasis): Wiederbeschaffungswert - Restwert. Bei der Ersatzbeschaffung soll so ein gleichwertiges Auto am Gebrauchtwagenmarkt finanziert werden.
- Erweiterte Wirtschaftlichkeitsgrenze (Integritätszuschlag): Mit der 130-Prozent-Regel kann eine Totalschadenreparatur möglich sein.
- Achtung, Kürzung durch Versicherung nach Unfall: Ein Kostenvoranschlag ist bei Totalschaden unzureichend (Anspruch auf Nutzungsausfall fiele weg). Gegnerische Versicherungen kürzen mit der Restwerterhöhung oft den Auszahlungsanspruch.
Wer hier schreibt:
Oliver Hallix, Kfz-Sachverständiger
Oliver ist Gründer und Geschäftsführer des Kfz-Sachverständigenbüro Hallix, öffentlich bestellter und vereidigter Kfz-Sachverständiger der IHK Oldenburg.
Was ist ein wirtschaftlicher Totalschaden?
Definition
Nach einem fremdverschuldetem Unfall denken die meisten automatisch an eine Reparatur. Bei älteren Fahrzeugen mit „kosmetischem Blechschaden“ kann die fiktive Abrechnung eine prüfenswerte Option sein. Aber: Fiktive Schadenregulierung solltest Du nur mit einen erfahrenen Kfz-Sachverständigenbüro wie Hallix durchführen. Unsere rechtssicheren Fachgutachten und Rechtsbeistand aus unserem Gutachternetzwerk bewahren Dich vor dreisten Versicherungskürzungen und geben Dir ein sicheres Gefühl.
Reparatur oder Fahrzeugschaden nach Unfall auszahlen lassen?
Wir beraten Dich, nachdem wir uns ein (Schadens)bild gemacht haben!
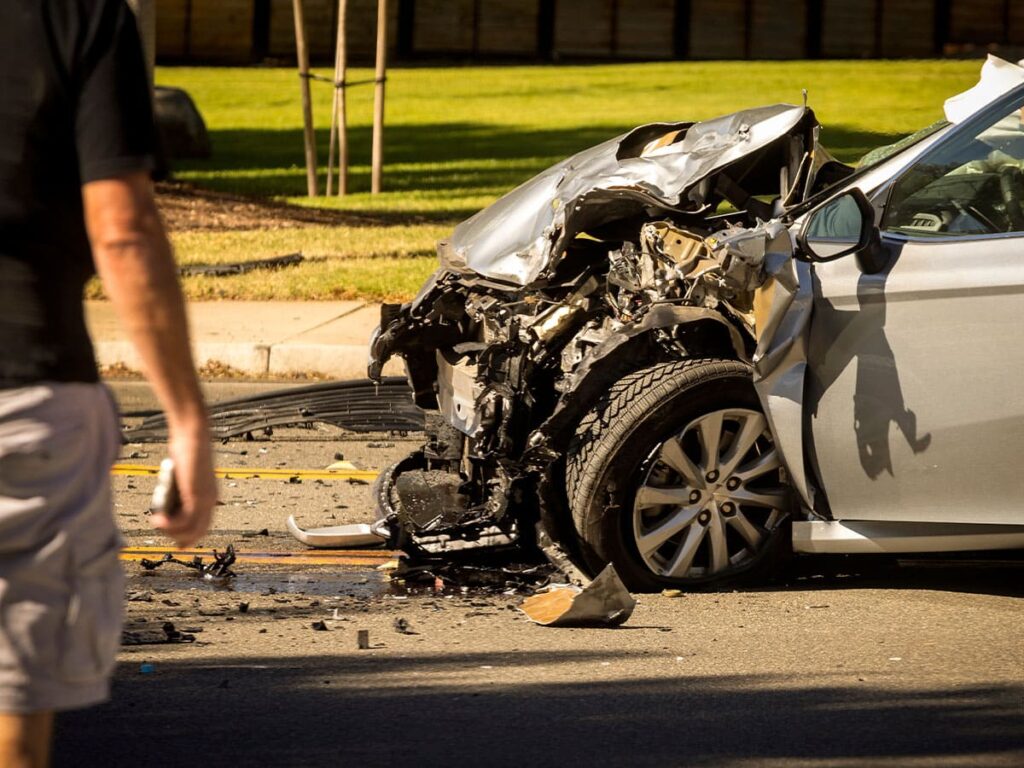
Totalschaden am Auto:
Welche Arten gibt es?
| Faktoren | Definition | Kernbedingung / 130-%-Regel / Abrechnung |
| Wirtschaftlicher Totalschaden | Reparatur finanziell unvernünftig | Reparaturkosten > Wiederbeschaffungswert − Restwert. 130-%-Regel anwendbar. Abrechnung: Wiederbeschaffungswert − Restwert. |
| Technischer Totalschaden | Auto weist irreparablen Zustand auf | Keine Instandsetzung möglich. 130-%-Regel: nein. Abrechnung: Wiederbeschaffungswert − Restwert. |
| Unechter Totalschaden | Wertminderung bei Neuwagen unzumutbar | Kaskopolice springt ein (< 1.000 km Laufleistung oft Bedingung für Neuwertentschädigung). 130-%-Regel: nein. Abrechnung: Neuwert/Listenpreis laut Versicherungsbedingungen. |
Ab wann liegt ein wirtschaftlicher
Totalschaden vor?
Beispielrechnung
Nehmen wir an, ein von Hallix erstelltes Unfallgutachten weist diese Beträge bzw. Kosten auf (brutto, inklusive Mehrwertsteuer):
| Reparaturkosten: | 5.000 Euro |
| Wiederbeschaffungswert: | 4.000 Euro |
| Restwert: | 500 Euro |
Es liegt in diesem Fall ein wirtschaftlicher Totalschaden am Unfallfahrzeug vor, denn die Reparaturkosten liegen über dem Wiederbeschaffungswert abzüglich Restwert (Wiederbeschaffungsaufwand).
Wann liegt ein technischer Totalschaden vor?
Stellt sich heraus, dass der Rahmen strukturell komplett zerstört ist, liegt ein technischer Totalschaden vor. Der so genannte Schrottwert beträgt dann in der Regel 0 Euro, Rest- und Wiederbeschaffungswert bestimmen rechnerisch die Auszahlung.
Beispiel: Ist der Rahmen eines Unfallwagens irreparabel verzogen, sind die Reparaturkosten für die Berechnung unerheblich – bei einem Wiederbeschaffungswert von 4.000 Euro und einem Restwert von 0 Euro erhält der Geschädigte die vollen 4.000 Euro.
Wann liegt ein unechter Totalschaden vor?
Bei der so genannten Totalschadenabrechnung auf Neuwagenbasis liegen die Reparaturkosten oft unter dem Wiederbeschaffungswert. Die unfallbedingte Wertminderung ist allerdings für den Fahrzeugbesitzer unzumutbar. In der Kaskoversicherung kann eine Neuwertentschädigung möglich sein, je nach Vertragsbedingungen.
Beispiel: Ein drei Monate alter Neuwagen mit weniger als 1.000 gefahrenen Kilometern erleidet einen Unfallschaden von 6.000 Euro bei einem Kaufpreis von 30.000 Euro – die Reparaturkosten allein rechtfertigen keinen Totalschaden, trotzdem kann die Kaskoversicherung hier auf Neuwertbasis regulieren.
Was bedeutet die erweiterte Wirtschaftlichkeitsgrenze (130-Prozent-Regel)?
Mit dieser erweiterten Wirtschaftlichkeitsgrenze, auch Integritätszuschlag genannt, kann auch bei Totalschaden eine Reparatur möglich sein. Hängst Du sehr an Deinem Liebhaberfahrzeug, lässt sich ein Integritätsinteresse begründen. Schauen wir uns nochmal die Zahlen aus dem Totalschadenbeispiel oben an:
| Reparaturkosten: | 5.000 Euro |
| Wiederbeschaffungswert: | 4.000 Euro |
| Restwert: | 500 Euro |
Liegen die Reparaturkosten maximal 30 Prozent über dem Wiederbeschaffungswert (inkl. ortsüblicher Gewinnmarge & ggf. wertsteigernder Ausstattung), ist eine Reparatur auch bei Totalschaden grundsätzlich möglich.
Es gilt die Formel:
Reparaturkosten < oder = Wiederbeschaffungswert × 1,3
In unserem Beispiel liegen die Reparaturkosten im Rahmen der 130-Prozent-Regel, deren Obergrenze hier bei 5.200 Euro liegt (4.000 Euro × 1,3). Wichtig: Nur ein versicherungsunabhängiges Sachverständigengutachten bringt diese Option für die Regulierung überhaupt ins Spiel.
Wirtschaftlicher Totalschaden:
Auto trotzdem reparieren lassen?
Checkliste mit Voraussetzungen für die 130-Prozent-Regel
Unter diesen Voraussetzungen kannst Du auch ein Fahrzeug mit Totalschaden reparieren lassen:
- Ein neutrales Schadensgutachten als Grundlage zur Prüfung der Reparaturoption.
- Das Fahrzeug gehört Dir (kein Leasing, keine Finanzierung).
- Haltefrist von 6 Monaten: So lange musst Du den Unfallwagen weiter fahren nach der Reparatur.
- Die Instandsetzung hat vollständig & fachmännisch laut Gutachten zu erfolgen.
Keine fiktive Abrechnung mit der 130-Prozent-Regel möglich.
Nur eine Option bei Haftpflichtschaden, nicht in der Kaskoversicherung.
Was zahlt die Versicherung bei wirtschaftlichem Totalschaden?
Mit dieser Formel lässt sich der Auszahlungsanspruch berechnen:
Wiederbeschaffungswert − Restwert
(bei Kaskoschaden Kosten für Selbstbeteiligung einkalkulieren)
In unserem Beispiel würde der Unfallgeschädigte 3.500 Euro (4.000 Euro Wiederbeschaffungswert − 500 Euro Restwert) erhalten.
Welche weiteren Ansprüche habe ich bei Totalschaden?
Hinzu kommt eine Nutzungsausfallentschädigung, die mehrere hunderte Euro betragen kann. Bei unfallbedingter Verletzung kann Anspruch auf Schmerzensgeld bestehen, auch deshalb solltest Du einen Fachanwalt einschalten. Diesen vermitteln wir dir gerne aus unserem Netzwerk.
Haftpflicht- oder Kaskofall: Was gilt bei Totalschaden?
Im Haftpflichtschadenfall gehen die Schadenersatzansprüche mit Nutzungsausfall über die Leistungen der Kaskoversicherung hinaus, die meistens auf den reinen Blechschaden begrenzt ist. Details regeln im Einzelfall die konkreten Versicherungsbedingungen.
Welche Kaskoversicherung im Schadensfall greift, hängt von der Ursache ab: Die Teilkaskoversicherung springt bei Totalschaden durch Naturgewalten (Hagel, Sturm, Überschwemmung, Blitzschlag), Brand, Explosion, Tierbisse (Marder), Diebstahl oder Wildunfälle ein (je nach Versicherungsumfang). Die Vollkaskoversicherung greift zusätzlich für selbst verschuldete Schäden am Fahrzeug (Ausnahme: grobe Fahrlässigkeit) sowie für Vandalismus.

Warum ist jetzt ein unabhängiger Kfz-Gutachter entscheidend?
Um zu sparen, schlagen gegnerische Haftpflichtversicherungen nach unverschuldetem Unfall ohne Kenntnis der tatsächlichen Schadenhöhe oft einen Kostenvoranschlag vor. Das ist auch angesichts der so fehlenden Beweissicherung gerade bei Totalschaden finanziell sehr nachteilig – mehr dazu in unserem Beitrag „Kostenvoranschlag oder Gutachten?“.
Wer berechnet Wiederbeschaffungs- und Restwert beim wirtschaftlichen Totalschaden?
Wiederbeschaffungswert und Restwert müssen im Interesse des Geschädigten unabhängig berechnet werden. Wir stehen als versicherungsunabhängiges Kfz-Sachverständigenbüro in Wilhelmshaven für eine marktorientierte Restwertermittlung: Mehrere Angebote bzw. veranschlagte Marktpreise ergeben einen belastbaren Wert.
Die Autoversicherung des Unfallgegners kalkuliert den Restwert zu hoch, sodass in Summe die ermittelte Auszahlung der Versicherung bei einem Totalschaden geringer ausfällt (vor allem bei gleichzeitig gekürztem Wiederbeschaffungswert).
Der reine Zeitwert – der Fahrzeugwert ohne Berücksichtigung von Wiederbeschaffungsaufwand und aktueller Marktlage – liegt oft bis zu 25 % unter dem Wiederbeschaffungswert. Wir kalkulieren den Wiederbeschaffungswert so, dass sämtlicher relevanter Wiederbeschaffungsaufwand abgedeckt ist. Ein schneller Blick in die Schwacke-Liste ersetzt insofern keinen Gutachter zur Berechnung des
Diese 6 Fehler solltest Du bei wirtschaftlichem Totalschaden vermeiden
- Auf gegnerisches Schadenmanagement einlassen = Kürzungen sind vorprogrammiert.
- Schaden unterschätzen: Prüfe Dein Recht auf ein neutrales Sachverständigengutachten!
Beweissicherung unvollständig nach Unfall vornehmen: Nur ein lückenloser Unfallbericht mit Fotos hilft!
Bei der Gutachterwahl nicht auf Qualität achten: Wir arbeiten VDI-konform (mehr dazu in unserer VDI-Richtlinie) nach den Anforderungen, die an ein gerichtsverwertbares Gutachten gestellt werden.
Vorschnell auf einen Anwalt verzichten: Über der Bagatellgrenze muss die gegnerische Versicherung im Regelfall die Kosten tragen.
Bei Kaskoschaden eine verdächtig niedrige Schadenssumme einfach hinnehmen: Zweitgutachten oder Sachverständigenverfahren als Option prüfen.
Bagatellschaden oder doch wirtschaftlicher Totalschaden?
Darum fix zu Hallix
- belastbare Gerichtsgutachten (öffentlich bestellter & vereidigter Sachverständiger der Industrie und Handelskammer Oldenburg)
- autorisierter Sachverständiger der Harley-Davidson Insurance Services
- DIN EN ISO/IEC 17024: Erster personenzertifizierter Sachverständiger für Harley-Davidson & Custombikes (SVG Euro-Zert GmbH) in Deutschland
- DIN EN ISO/IEC 17024: Erster personenzertifizierter Sachverständiger in Deutschland für Wohnwagen & Wohnmobile (SVG Euro-Zert GmbH)
- ADAC Vertragssachverständiger & anerkannter DAT-Experte
- Drive-in-Begutachtung möglich, Vor-Ort-Service im Raum Wilhelmshaven (Weser-Ems-Gebiet)
Wirtschaftlicher Totalschaden in Wilhelmshaven & Umgebung
Kfz-Sachverständigenbüro Hallix: Dat löppt mit uns … bei JEDER Schadenshöhe!
Wir sind im Großraum Wilhelmshaven (Einsatzgebiete) — Weser-Ems-Gebiet, Friesland, Ammerland, Aurich, Apen, Oldenburg und Jever – Dein erster Ansprechpartner, um einen Unfallschaden exakt und vollständig zu beziffern, und zwar für unterschiedliche Fahrzeuge (auch Motorräder, Harleys, Wohnmobile und Fahrräder) sowie für Kfz-Wertgutachten.
Sie sehen gerade einen Platzhalterinhalt von Google Maps. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenFAQ: Häufige Fragen zu „wirtschaftlicher Totalschaden“
Fix bei Hallix auf eine wegweisende Profiantwort geklickt!
Was ist der Unterschied zwischen wirtschaftlichem und technischem Totalschaden?
Beim wirtschaftlichen Totalschaden übersteigen die Reparaturkosten den Wiederbeschaffungswert abzüglich Restwert um mehr als 30 % – das Auto wäre technisch reparierbar, es lohnt sich aber finanziell nicht. Beim technischen Totalschaden ist eine Reparatur dagegen grundsätzlich unmöglich, etwa weil der Rahmen irreparabel beschädigt ist. Jenseits der 130-Prozent-Regel sind die Reparaturkosten beim wirtschaftlichen Totalschaden nicht mehr zumutbar, beim technischen Totalschaden lässt der Zerstörungsgrad überhaupt keine Instandsetzung mehr zu.
Was passiert mit dem Restwert?
Der Restwert ist der Betrag, den Dein beschädigtes Fahrzeug im aktuellen Zustand noch wert ist, zum Beispiel beim Verkauf an einen Aufkäufer. Bei der Schadensregulierung wird er von Deinem Wiederbeschaffungswert abgezogen: Die Versicherung zahlt Wiederbeschaffungswert minus Restwert. Behältst Du das Fahrzeug, wird der Restwert mit der Auszahlung verrechnet; verkaufst Du es zu einem höheren Preis als im Gutachten festgestellt, ist dieser Übererlös mit Blick auf die Schadenminderungspflicht anzurechnen.
Ist ein Motorschaden ein wirtschaftlicher Totalschaden?
Das lässt sich pauschal im Sinne einer Faustregel so nicht sagen, eine gutachterliche Einzelfallprüfung ist notwendig. Konkret kommt es auf den Fahrzeugwert an. Für eine faire Schadensregulierung müssen alle Werte unabhängig ermittelt werden (das bezieht den scheckheftgepflegten Zustand & eine werterhöhende Sonderausstattung des verunfallten Wagens ein)!
Ist ein Hagelschaden am Auto ein wirtschaftlicher Totalschaden?
Nicht automatisch, aber das liegt im Bereich des Möglichen. Konkret entscheidet die Reparaturkostenrelation bzw. der Schadensumfang: Viele tiefe Dellen führen bei einem älteren Fahrzeug mit geringem Restwert schnell zur Diagnose wirtschaftlicher Totalschaden.
Kann ich das Auto trotz Totalschaden behalten?
Ja, der Wagen bleibt im Besitz des Unfallgeschädigten und kann zum Restwert laut Gutachten verkauft werden. Ein Übererlös ist mit Blick auf die Schadenminderungspflicht nach Unfall anzurechnen. Bei reinem Blechschaden und gegebener Verkehrssicherheit kann auch ein Fahrzeug mit Totalschaden fahrtüchtig sein.
Wirkt sich ein Totalschaden auf die Schadenfreiheitsklasse aus?
Der Unfallverursacher muss in der Haftpflicht mit einer Hochstufung durch Verlust des Schadenfreiheitsrabattes rechnen, falls kein Schutzbrief vorhanden ist. In der Teilkasko gibt es keine Hochstufung, wohl aber in der Vollkasko (mehr dazu in unserem Beitrag „Kaskoschaden: Meldung, Auszahlung, Hochstufung“). Die Schadenhöhe entscheidet nicht über die Rückstufung. Ein Totalschaden ist beitragstechnisch gesehen nicht „schlimmer“ als ein Bagatellschaden.
Wer entscheidet, ob ein Totalschaden am Auto vorliegt?
Bei Haftpflichtschaden besteht kein Weisungsrecht durch die Versicherung des Unfallverursachers. Daher sollte möglichst ein neutraler Kfz-Gutachter alle Werte für die Abrechnung auf Totalschadenbasis bestimmen. Bei Kaskoschaden ist die Versicherung weisungsberechtigt: Die Werte im erstellten Gutachten sind kritisch zu hinterfragen, erst recht ein Kostenvoranschlag bei großem Schadensbild.
Wirtschaftlicher Totalschaden am Auto fix zusammengefasst
Die Diagnose wirtschaftlicher Totalschaden schließt eine Reparatur mit der hier vorgestellten 130-Prozent-Regel nicht aus, was viele Geschädigte gar nicht wissen. Neben einem wirtschaftlichen Totalschaden kommt auch ein technischer oder unechter Totalschaden in der Kaskoversicherung in Betracht.
Die wichtigste Ratgebererkenntnis: Gerade beim Totalschaden zahlt sich unabhängige Begutachtung für Geschädigte aus. Die Höhe von Wiederbeschaffungswert und Restwert entscheidet maßgeblich über die Versicherungsleistung – Ziel muss ein gleichwertiger Ersatzwagen sein. Den Anschaffungspreis erstattet, wenn überhaupt, nur der Kaskoversicherer.
Fix zu Hallix: Mit welchem Schaden oder Fahrzeug auch immer!
Bei uns bist Du dank breitem Fahrzeug-Know-how, gutem Netzwerk und unseren besonderen Zertifizierungen mit einem Totalschaden im Raum Wilhelmshaven in besten Händen. Hohe Reparaturkosten können mit steigendem Fahrzeugalter schnell zur Diagnose wirtschaftlicher Totalschaden führen. Ein vermeintlich kleiner Kratzer an teuren Neufahrzeugen kann schnell in die Tausende gehen …
Mit uns löppt dat!